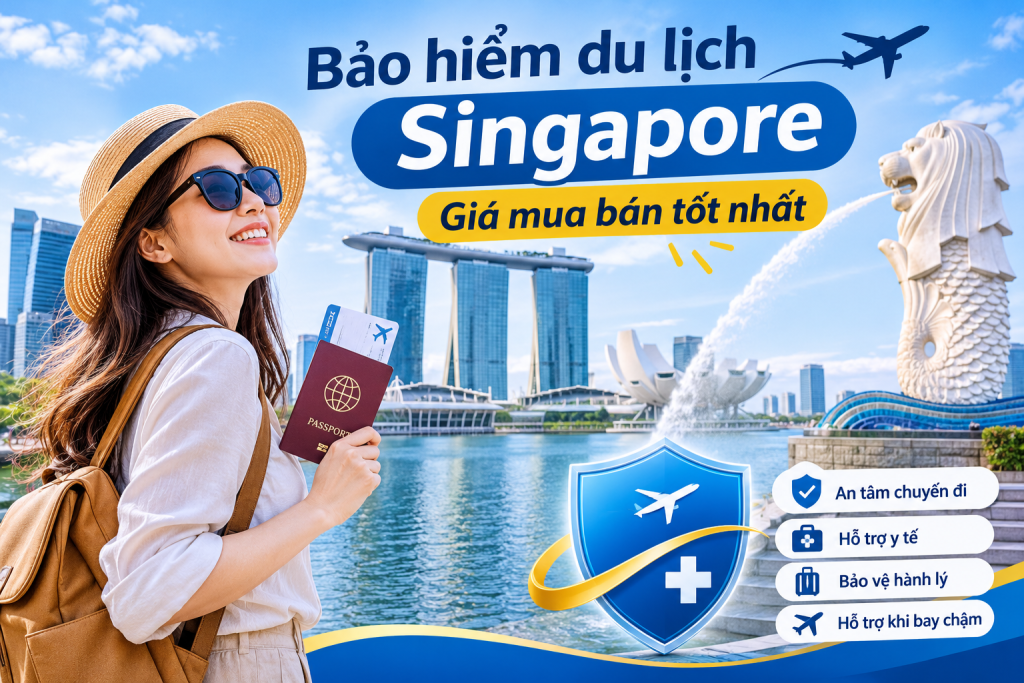
Khi tìm mua bảo hiểm cho chuyến đi nước ngoài, nhiều khách hàng thường ưu tiên những chương trình có mức phí thấp để tiết kiệm ngân sách. Tuy nhiên, bảo hiểm giá rẻ có thực sự phù hợp không và cần đánh giá dựa trên những tiêu chí nào?
Thực tế, bảo hiểm du lịch quốc tế giá rẻ không chỉ được đánh giá qua số tiền phải thanh toán. Người mua còn cần xem xét quyền lợi, hạn mức trách nhiệm, phạm vi bảo hiểm và các điều khoản áp dụng.
Mức phí bảo hiểm du lịch quốc tế có thể khác nhau tùy theo thông tin chuyến đi và chương trình tham gia.
Một số yếu tố ảnh hưởng đến mức giá gồm:
Thời hạn bảo hiểm: Chuyến đi ngắn ngày và chuyến đi dài ngày có thể thuộc các nhóm phí khác nhau.
Độ tuổi người tham gia: Điều kiện độ tuổi có thể ảnh hưởng đến khả năng tham gia và mức phí theo quy định sản phẩm.
Chương trình bảo hiểm: Mỗi chương trình có biểu phí và quyền lợi tương ứng.
Phạm vi lãnh thổ: Khách hàng cần kiểm tra khu vực được bảo hiểm và các điều kiện riêng liên quan đến điểm đến.
Số lượng người tham gia: Khi mua cho gia đình hoặc nhóm, cần xác định điều kiện và cách tính phí áp dụng.
Vì vậy, không nên so sánh hai mức giá khi chưa xác định chúng có cùng thời hạn, đối tượng và chương trình hay không.
Không nên chỉ đánh giá bảo hiểm qua quyền lợi được giới thiệu
Khi tìm một chương trình bảo hiểm có mức phí thấp, khách hàng cần xem xét quyền lợi thực tế thay vì chỉ đọc danh sách quyền lợi quảng bá.
Một chương trình có thể giới thiệu nhiều nhóm quyền lợi nhưng mỗi quyền lợi lại có giới hạn và điều kiện khác nhau.
Các nội dung nên kiểm tra gồm:
Chi phí y tế: Xem giới hạn trách nhiệm và những khoản chi phí được xem xét theo hợp đồng.
Tai nạn cá nhân: Kiểm tra phạm vi bảo hiểm và điều kiện áp dụng.
Hỗ trợ y tế khẩn cấp: Tìm hiểu dịch vụ hỗ trợ, điều kiện sử dụng và phạm vi trách nhiệm.
Hành lý và tư trang: Kiểm tra những trường hợp được bảo hiểm, mức giới hạn và chứng từ cần thiết.
Chuyến bay: Xem các quyền lợi liên quan đến trì hoãn hoặc sự cố chuyến bay nếu có.
Một chương trình có mức phí thấp nhưng quyền lợi không đáp ứng nhu cầu có thể không phải lựa chọn phù hợp.
Kiểm tra hạn mức trách nhiệm bảo hiểm
Hạn mức là yếu tố rất quan trọng khi đánh giá giá trị của một chương trình bảo hiểm.
Người mua cần phân biệt:
Tổng số tiền bảo hiểm.
Giới hạn trách nhiệm cho từng quyền lợi.
Giới hạn chi trả cho mỗi sự kiện.
Mức khấu trừ hoặc phần chi phí người được bảo hiểm tự chịu nếu có quy định.
Ví dụ, một chương trình có tổng mức trách nhiệm được giới thiệu khá cao nhưng quyền lợi y tế lại có giới hạn riêng. Nếu chỉ nhìn vào con số tổng thể, khách hàng có thể hiểu chưa đầy đủ về phạm vi bảo vệ thực tế.
Do đó, khi so sánh các chương trình, cần đặt mức phí bên cạnh bảng quyền lợi và hạn mức tương ứng.
Đọc kỹ điều khoản và trường hợp loại trừ
Một yếu tố khác cần quan tâm khi lựa chọn bảo hiểm giá rẻ là các điều khoản loại trừ.
Đây là những quy định xác định trường hợp nào không thuộc phạm vi bảo hiểm hoặc không được giải quyết quyền lợi.
Khách hàng nên kiểm tra:
Những trường hợp liên quan đến sức khỏe không được bảo hiểm.
Các hoạt động có giới hạn hoặc điều kiện riêng.
Các sự cố xảy ra ngoài thời hạn bảo hiểm.
Những tình huống không đáp ứng điều kiện giải quyết quyền lợi.
Nghĩa vụ thông báo và cung cấp hồ sơ khi phát sinh sự cố.
Không nên cho rằng mọi rủi ro xảy ra trong chuyến đi đều được bảo hiểm. Quyền lợi thực tế phải căn cứ vào quy tắc và điều khoản của chương trình đã tham gia.
Làm thế nào để chọn bảo hiểm du lịch quốc tế giá hợp lý?
Thay vì chỉ tìm mức phí thấp nhất, khách hàng nên lựa chọn chương trình có sự cân đối giữa chi phí và quyền lợi.
Có thể thực hiện theo các bước sau:
Bước 1: Xác định nhu cầu chuyến đi
Làm rõ mục đích chuyến đi, quốc gia đến, thời gian lưu trú và số người tham gia.
Bước 2: Xác định nhóm quyền lợi cần quan tâm
Ưu tiên kiểm tra những quyền lợi phù hợp với nhu cầu như chi phí y tế, tai nạn, hành lý hoặc chuyến bay.
Bước 3: So sánh các chương trình
Đặt mức phí cạnh hạn mức trách nhiệm và điều kiện của từng chương trình để đánh giá sự khác biệt.
Bước 4: Kiểm tra điều khoản loại trừ
Đọc kỹ quy tắc bảo hiểm để hiểu những trường hợp không được bảo vệ.
Bước 5: Xác nhận biểu phí và giấy chứng nhận
Kiểm tra tổng phí, thời hạn, phạm vi và thông tin người được bảo hiểm trước khi thanh toán.
Tham khảo các chương trình bảo hiểm du lịch quốc tế Bảo Việt
Bảo Việt hiện giới thiệu bốn chương trình bảo hiểm du lịch quốc tế gồm Bạc, Vàng, Bạch Kim và Kim Cương.
Khách hàng có thể tham khảo các chương trình này để so sánh mức phí và quyền lợi theo nhu cầu chuyến đi.
Khi lựa chọn, nên chú ý:
Mức phí theo thời hạn tham gia.
Hạn mức chi phí y tế.
Quyền lợi tai nạn cá nhân.
Quyền lợi hành lý và chuyến bay.
Điều kiện tham gia và trường hợp loại trừ.
Không nên mặc định chương trình có phí thấp nhất là chương trình phù hợp nhất. Cần xem bảng quyền lợi chính thức để đánh giá đầy đủ trước khi đăng ký.
Kết luận
Bảo hiểm du lịch quốc tế giá rẻ có thể là lựa chọn phù hợp nếu đáp ứng được nhu cầu và điều kiện của chuyến đi. Tuy nhiên, mức phí thấp không nên là tiêu chí duy nhất. Khách hàng cần so sánh quyền lợi, hạn mức trách nhiệm và điều khoản loại trừ để lựa chọn chương trình có mức phí hợp lý và phạm vi bảo vệ phù hợp.
Nội dung bài viết mang tính chất tham khảo. Khách hàng cần liên hệ với chuyên viên tư vấn/nhân viên của Bảo Việt để được tư vấn/hướng dẫn một cách chính xác, phù hợp theo đúng quy định, quy tắc và tình huống cụ thể. Truy cập website Bảo Hiểm Bảo Việt tại: https://baohiem-baoviet.com/